

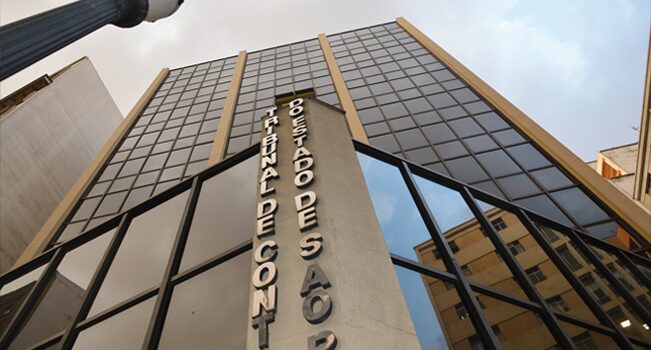
Em Araçatuba, os fiscais identificaram “gargalos” e necessidade de melhorar a transparência; além disso constataram que Controle Interno do município não realiza um acompanhamento contínuo sobre os recursos transferidos via emendas
ANTÔNIO CRISPIM – ARAÇATUBA
A presidente do Tribunal de Contas do Estado de São Paulo, TCE SP Cristina de Castro Moraes, que assumiu o cargo em agosto de 2025 (devido à aposentadoria Antônio Roque Citadini), e que foi reconduzida ao cargo, com posse em fevereiro de 2026, tem demonstrado preocupação a transparência e legalidade na aplicação dos recursos de emendas impositivas. Só este ano, a conselheira-presidente editou dois comunicados – GP 01/2026 e GP 15/2026 – tratando exatamente deste assunto. Além disso, a própria presidente participou de uma auditoria em Bauru.
A ação do TCE de São Paulo não é isolada. O Supremo Tribunal Federal (STF) tem agido com rigor diante das muitas falhas e desvios de recursos que foram registrados nos últimos anos. Por isso, os órgãos fiscalizadores entendem que é preciso criar mecanismos para impedir a malversação de dinheiro público. A fiscalização precisa ser rigorosa.
Histórico das emendas impositivas
As emendas parlamentares individuais tornaram-se impositivas (obrigatórias) em março de 2015, com a promulgação da Emenda Constitucional 86/2015. Essa mudança forçou o governo federal a executar as despesas indicadas por deputados e senadores, limitada a 1,2% da Receita Corrente Líquida (RCL) do ano.
Já no Estado de São Paulo, as emendas parlamentares impositivas individuais passaram a vigorar no estado de São Paulo em 2018, instituídas pela Emenda Constitucional nº 45, de 18 de dezembro de 2017. Essa mudança alterou a Constituição Estadual para tornar obrigatória a execução de indicações orçamentárias feitas pelos deputados estaduais, garantindo que parte do orçamento (atualmente 0,45% da receita corrente líquida) seja destinada a projetos indicados pelo legislativo.
Em Araçatuba, as emendas impositivas chegaram em 2024, com introdução na Lei Orgânica do Município através da Emenda nº 84, de 4 de março de 2024. Essa legislação incluiu o art. 120-A, adotando o processo orçamentário que torna obrigatória a execução de emendas individuais dos vereadores, conforme as Emendas Constitucionais federais de 2015, 2019 e 2022.
TCE quer resultados concretos com as emendas
Devido à complexidade do assunto e muitos problemas que vêm surgindo com a aplicação dos recursos das emendas impositivos, com registro de casos de entidades ainda não devidamente preparadas para receber recursos e outras sem trabalho efetivo, a reportagem do Nossa Cidade (nossacidade.online) fezz questionamentos ao TCE, principalmente devido ao trabalho da presidente. Veja as respostas.
NC – Quando é destinado determinado valor para execução de uma obra e na licitação o custo é inferior, o que pode ser feito com o valor restante?
TCE – O Tribunal de Contas orienta que cabe aos próprios municípios regulamentarem todo o ciclo de vida das emendas locais, desde a fase de proposição, passando por todas as etapas de execução, até chegar ao monitoramento dos resultados. Nesse sentido, sobre a destinação de eventuais “sobras” de recursos de emendas, é fundamental que a própria legislação municipal preveja essa situação. O município pode estabelecer, por exemplo, que esse saldo seja replanejado e reinvestido no próprio objeto da emenda.
Pense no caso de um vereador que indica uma emenda para a ampliação de uma unidade de saúde: se o valor contratado na licitação for menor que o valor total da emenda, o saldo restante poderia ser reprogramado e utilizado na aquisição de equipamentos médicos para essa mesma unidade que foi ampliada. No entanto, para que isso ocorra de forma legal, essa possibilidade precisa estar devidamente regulamentada localmente. O TCESP tem enfatizado a necessidade de se assegurar um planejamento prévio adequado, devendo constar na Lei de Diretrizes Orçamentárias (LDO) as regras específicas para a execução das emendas a cada ano.
Nesse contexto, também é necessário adequar à Lei Orgânica Municipal (LOM) e o regimento interno do Legislativo, bem como promover a edição de manuais operacionais e a definição clara de critérios, limites e prazos. O objetivo é garantir que o recurso público seja utilizado de maneira eficiente, econômica e que traga resultados concretos para o cidadão. Acima de tudo, é indispensável que haja total transparência em todo o processo das emendas parlamentares locais, inclusive nesses casos de eventuais reprogramações de saldos, permitindo o acompanhamento e o controle social de ponta a ponta.
E para que esse controle social seja verdadeiramente efetivo, é importante que as prefeituras e câmaras promovam campanhas informativas e editem cartilhas com linguagem simples e acessível à população. O cidadão precisa entender o que são as emendas e como elas impactam o seu dia a dia para, de fato, ajudar a fiscalizar a boa aplicação do dinheiro público.
NC – O TCE SP tem alguma força-tarefa para auditar a aplicação dos recursos das emendas impositivas municipais?
TCE – Sim, o TCESP tem atuado de forma muito firme e proativa nessa área. Antes mesmo das recentes decisões do Supremo Tribunal Federal (STF) sobre o tema, nós já havíamos editado orientações aos gestores sobre as emendas impositivas nos orçamentos municipais.
No início de 2026, realizamos uma grande fiscalização em todo o Estado abrangendo 59 municípios e 66 emendas, sendo 30 delas municipais. Os resultados dessas auditorias motivaram alertas recentes do Tribunal, pois identificamos falhas consideráveis na transparência, rastreabilidade e regularidade na execução desses recursos.
No âmbito municipal, focamos especialmente nos repasses ao Terceiro Setor e constatamos não apenas a falta de transparência adequada, mas também problemas no processo legislativo, indícios de conflitos de interesse, de nepotismo, de terceirização indevida (subcontratação), de superfaturamento e de baixa efetividade social das ações. Para enfrentar esse quadro de irregularidades, o Tribunal vem aprimorando seus mecanismos de controle de forma rigorosa e sistêmica.
Como um passo fundamental dessa atuação, em dezembro de 2025, já havíamos editado uma importante Resolução estabelecendo os parâmetros de transparência, rastreabilidade e acompanhamento das emendas parlamentares. Esse avanço normativo foi expressamente reconhecido pelo STF, que consignou a adoção, pelo nosso Tribunal, das providências necessárias para o cumprimento das decisões da Suprema Corte. Além disso, o tema passou a ser objeto obrigatório de análise nas contas do exercício de 2025 de todas as prefeituras e câmaras municipais fiscalizadas.
Também criamos regras e cadastros no sistema contábil do Tribunal para garantir a rastreabilidade dos valores, especialmente quando não há o uso de conta bancária específica. Emitimos novos comunicados oficiais alertando os municípios para a obrigatoriedade de cumprir todos os trâmites normativos, do orçamento à execução final, e aplicamos questionários para diagnosticar o atual nível de cumprimento das determinações do STF.
Por fim, para consolidar esse trabalho de forma pedagógica, durante todo o nosso Ciclo de Debates deste ano, que percorrerá as diversas regiões do Estado, as emendas parlamentares estão na pauta principal para orientar gestores e agentes políticos.
NC – O Tribunal de Contas tem algum trabalho específico em relação às emendas impositivas de Araçatuba nos anos de 2024 e 2025?
TCE – Sim, o TCESP realizou uma fiscalização voltada para a execução orçamentária do município de Araçatuba. Em nossa amostra, auditamos um repasse de R$ 400.000,00, dividido em dois termos de fomento destinados a ações de custeio e investimento por meio do Terceiro Setor.
Nessa auditoria, nossos fiscais identificaram alguns gargalos e oportunidades de melhoria que demandam atenção do Executivo e do Legislativo local. Constatamos, por exemplo, que o nível de transparência ativa nos portais oficiais foi classificado como insuficiente e que não houve a divulgação completa dos atos da parceria nos canais exigidos. Além disso, notamos que o Controle Interno do município não realiza um acompanhamento contínuo sobre os recursos transferidos via emendas e carece de um plano operativo anual para essa área.
Em relação à efetividade da execução, a fiscalização encontrou um caso no qual um veículo de transporte de alunos e atletas, adquirido com a emenda, encontrava-se quebrado em uma oficina, o que compromete momentaneamente o plano de trabalho e o benefício social pretendido.
Também identificamos a necessidade de ajustes na comprovação financeira: localizamos pequenos rendimentos de aplicações financeiras, no valor de R$ 214,68, que não constavam inicialmente na movimentação bancária encaminhada à Prefeitura. É importante ressaltar que, apesar do baixo valor envolvido, essa situação evidencia uma falha na prestação de contas e no acompanhamento financeiro do repasse.
Todos esses apontamentos visam garantir que o município corrija as rotas, aprimore sua gestão, evite problemas futuros na aprovação de suas contas e, acima de tudo, assegure que o benefício social pretendido com os recursos das emendas seja efetivamente alcançado em benefício da população.
NC – Devido aos problemas com obras em Araçatuba, a presidente Cristina de Castro Moraes planeja visita à região? Quando?
TCE – Os deslocamentos serão efetuados segundo disponibilidade de agenda, de qualquer modo reforça a determinação que fez à Diretoria Geral para que sejam mantidas as iniciativas voltadas à fiscalização das emendas, desde a indicação pelos parlamentares até a efetiva execução, com a aplicação dos recursos públicos.
Destaca que as diretrizes a serem cumpridas pelas Prefeituras e Câmaras, e até mesmo pelo Controle Interno, estão evidenciados no Comunicado GP n° 15/2026 https://www.tce.sp.gov.br/legislacao/comunicado/emendas-parlamentares-locais-providencias-para-aprimoramento-governanca